Banca Rusiei: dobânda cheie scade la 8,5% abia în 2029
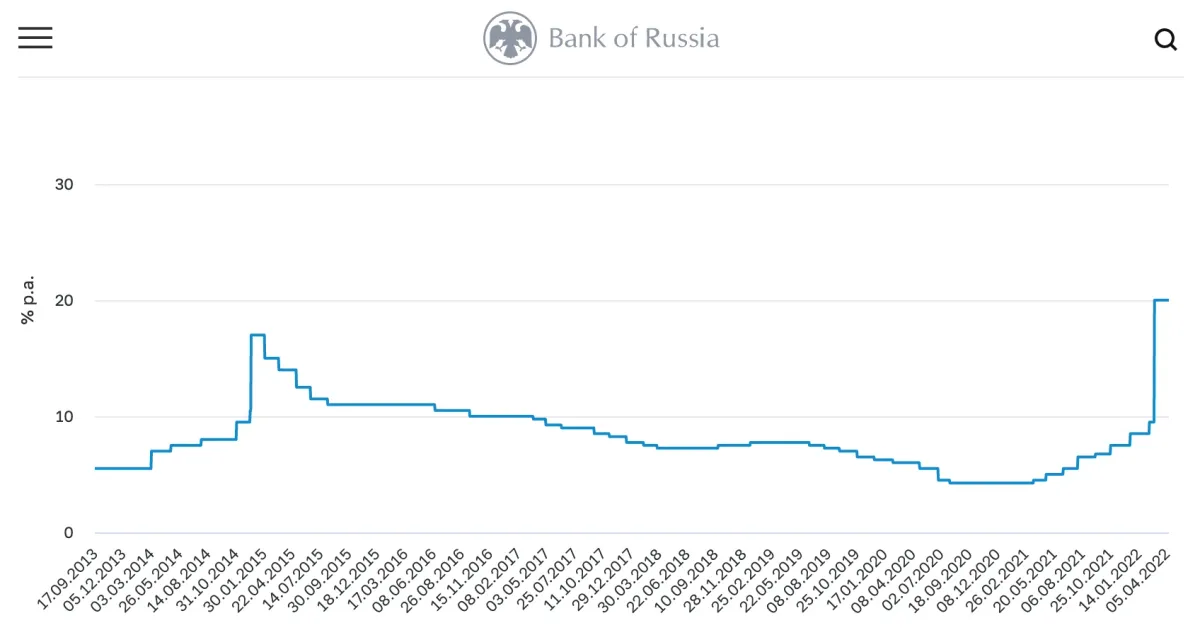
Banca Rusiei (banca centrală a Federației Ruse) a publicat un set de prognoze revizuite pentru dobânda cheie – principalul instrument prin care autoritățile monetare controlează inflația și costul creditării. Potrivit materialelor regulatorului, dobânda cheie va rămâne la niveluri ridicate mai mult decât se anticipa anterior, iar revenirea la o zonă „normală” de 7,5-8,5% este amânată până în 2029.
Ce este dobânda cheie și de ce contează pentru tine
Dobânda cheie (denumită în rusă kliucevaia stavka) este rata la care Banca Rusiei acordă credite băncilor comerciale. De aici se derivă toate celelalte dobânzi din economie: de la cele la creditele ipotecare și de consum, până la dobânzile la depozite. Dacă banca centrală o ridică, creditarea devine mai scumpă și consumul se răcește, iar dacă o scade, creditele devin mai accesibile, dar riscul inflației crește. Pentru românii care trăiesc în Rusia, această rată se traduce în rate mai mari sau mai mici la credite, dar și în cât de mult cresc economiile în ruble.
Ce arată noile prognoze
Conform scenariului actualizat al Băncii Rusiei, în 2026 dobânda cheie va fi în medie de 14,5-14,6%, în 2027 va scădea la 10,5-12,5%, iar în 2028 la 8-9%. Pentru 2029, banca centrală se așteaptă la o normalizare completă, cu o dobândă de 7,5-8,5% pe an. Comparativ cu prognoza din aprilie, această traiectorie este mai prudentă: atunci pentru 2026 era estimată o medie de 14-14,5%, pentru 2027 de 8-10%, iar pentru 2028 de 7,5-8,5%. Practic, Banca Rusiei a împins în timp ieftinirea banilor, ceea ce sugerează că inflația va rămâne lipicioasă mai mult decât s-ar fi crezut.
Context: lupta cu inflația și sancțiunile
Rusia se confruntă de mai bine de trei ani cu o inflație ridicată, alimentată de cheltuielile militare mari, de sancțiunile occidentale și de slăbirea rublei. Banca Rusiei a fost nevoită să mențină dobânzi ridicate pentru a împiedica o scădere accelerată a puterii de cumpărare a rublei și o fuga economiilor în valută. În iulie 2026, după o pauză lungă, regulatorul a redus dobânda cheie cu 0,25 puncte procentuale, până la 14% – prima relaxare într-o perioadă de incertitudine. Totuși, noul calendar arată că procesul de reducere va fi unul lent, iar dobânzile vor rămâne ridicate până aproape de finalul deceniului.
Analiștii ruși au observat că prognoza revizuită vine după o serie de date economice mixte: inflația a scăzut ușor, dar rămâne departe de ținta băncii centrale (4%). Presiunile bugetare și cheltuielile pentru apărare continuă să mențină cererea agregată ridicate, ceea ce face ca banca centrală să fie prudentă în relaxarea politicii monetare.
Ce înseamnă pentru românii din Rusia
Pentru românii care locuiesc în Rusia, această veste are câteva implicații practice. Dacă ai un credit în ruble, dobânzile nu vor scădea semnificativ prea curând – de fapt, pentru 2026 se așteaptă încă o reducere de doar 0,25 puncte procentuale în toamnă, conform unor estimări. Adică ratele la creditele de consum și ipotecare vor rămâne mari, iar accesul la finanțare va fi în continuare costisitor. Depozitele bancare vor continua să ofere dobânzi atractive, ceea ce poate fi o veste bună pentru cei care economisesc în ruble. Totuși, trebuie să ții cont că dobânzile reale (după deducerea inflației) ar putea fi mai mici, iar dacă intenționezi să faci un transfer în euro, mișcările dobânzii pot influența cursul rublei.
Comparativ cu România, unde dobânda cheie a Băncii Naționale a fost în ultimii ani în general sub 10%, în Rusia ne aflăm la un nivel de 14%, deci creditarea este mult mai scumpă. De aceea, mulți expați preferă să evite împrumuturile în ruble și să-și păstreze economiile în valută.
Concluzie: la ce să te aștepți
Banca Rusiei a dat un semnal clar: ieftinirea banilor va veni, dar lent, iar dobânda cheie nu va reveni la nivelurile pre-criză decât în 2029. Până atunci, viața financiară în Rusia va rămâne marcată de dobânzi mari la credite și de depozite „grase” pentru economiști. Pentru tine, ca român stabilit în Rusia, asta înseamnă că deciziile financiare – de la luarea unui credit până la plasarea economiilor – trebuie planificate cu atenție, urmărind îndeaproape pașii băncii centrale. Dacă tendința se menține, din 2027 accesul la credite va începe să devină mai ușor, dar până atunci e mai înțelept să-ți gestionezi finanțele prudent.
Sursa: lenta.ru | Traducere si adaptare.